Assurer une maison : les informations à donner à l'assureur
Informations pour assurer une maison : questions du formulaire, valeur du mobilier, changements à déclarer et conséquences d'une fausse déclaration.
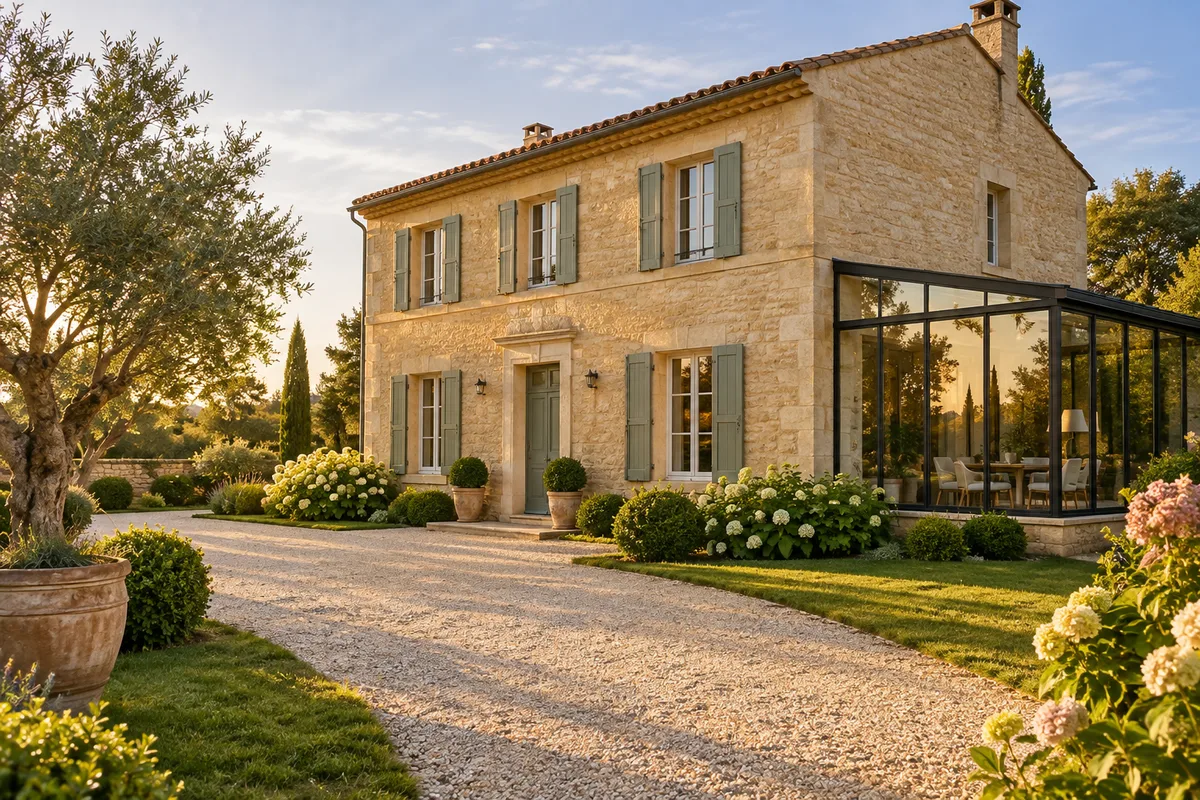
Pour assurer une maison, l’assureur vous demande de décrire le bien (statut, surface, pièces, dépendances, matériaux), ses protections, son exposition aux risques, la valeur de votre mobilier et vos sinistres passés. Ces informations pour assurer une maison fixent la prime et les garanties. Une réponse inexacte, même de bonne foi, se paie le jour du sinistre.
Ce que mesurent les informations pour assurer une maison
Un assureur ne visite presque jamais votre maison avant de la garantir. Il la connaît par vos réponses, qui fixent la cotisation et l’étendue des garanties. Le formulaire porte un nom juridique précis : la déclaration du risque.
Service-public.fr pose l’exigence sans détour : vous devez transmettre des « informations exactes » sur votre situation et « des éléments précis sur le logement à assurer ». La même source rattache cette obligation de réponse à l’article L113-2 du Code des assurances. Lisez donc chaque question jusqu’au bout avant de cocher.
Reprises aux conditions particulières, vos réponses deviennent la référence de l’expert après un sinistre.
La liste des documents à rassembler avant l’appel figure dans notre dossier sur le bon moment pour souscrire une assurance habitation. Ici, l’enjeu est autre : comprendre ce que mesure chaque rubrique d’un questionnaire d’assurance habitation.
| Question du formulaire | Ce que l’assureur mesure | Comment répondre juste |
|---|---|---|
| Statut et usage | La fréquence d’occupation | Occupant, résidence principale ou secondaire |
| Surface et pièces | L’ampleur des dommages possibles | Compter selon la définition du contrat |
| Dépendances, véranda, piscine | Les surfaces hors du logis | Tout déclarer, abri et cave compris |
| Matériaux et toiture | La vulnérabilité au feu | Reprendre l’acte ou les diagnostics |
| Fermetures et alarme | L’exposition au vol | Décrire l’existant, jamais le prévu |
| Mobilier et objets de valeur | Le montant à indemniser | Partir d’un inventaire justifié |
| Sinistres et résiliations | Le passé du risque | Couvrir la période demandée, sans tri |
La maison elle-même, décrite sans arrondir
Le premier bloc du formulaire porte sur les caractéristiques du logement. Service-public.fr cite l’adresse, le type de bien, la superficie, le nombre de pièces, l’année de construction, la présence de dépendances, le niveau de sécurité et l’usage. Chacun de ces champs pèse sur le tarif.
Statut et usage
Résidence principale, résidence secondaire ou bien loué : ces trois situations n’appellent pas le même contrat. Une maison habitée toute l’année se surveille d’elle-même, une résidence secondaire reste souvent vide. Si vous louez le bien au lieu d’y vivre, notre dossier sur l’assurance propriétaire non occupant prend le relais.
Surface, pièces et dépendances
La surface se reprend de l’acte de vente ou des diagnostics, jamais de mémoire. Le nombre de pièces pose davantage de difficultés, car chaque contrat définit lui-même la pièce principale. Cuisine, salle de bains et couloir en sont souvent exclus, et une très grande pièce compte parfois double. Comptez avec la définition imprimée, pas avec l’annonce immobilière.
Les dépendances forment l’autre angle mort. Listez tout ce qui se trouve sur la parcelle :
- garage attenant ou séparé, atelier, abri de jardin ;
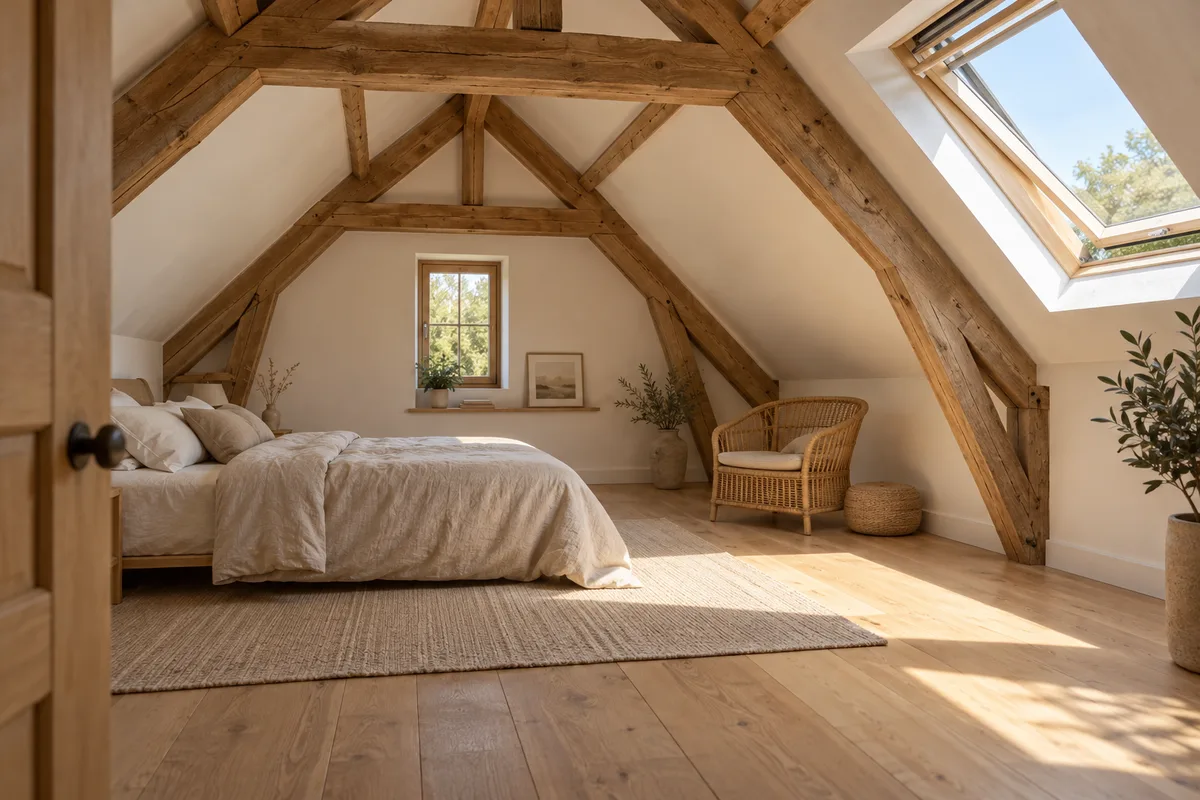
- cave, sous-sol, grenier ou combles, aménagés ou non ;
- véranda, pergola fermée, piscine enterrée et son local technique ;
- dépendance transformée en studio ou en bureau.
Des combles convertis en chambre ajoutent une pièce ; dans de nombreux contrats, une véranda meublée aussi. Ces surfaces créées après l’achat sont celles que les propriétaires oublient.
Matériaux, âge et chauffage
L’assureur demande ensuite de quoi la maison est faite. Pierre, brique, parpaing ou ossature bois, tuiles, ardoises ou chaume : la résistance au feu varie d’un matériau à l’autre. L’année de construction renseigne sur l’âge probable des réseaux électriques et des canalisations.
Une cheminée, un insert ou un poêle à bois se déclarent, avec la date du dernier ramonage si le formulaire la réclame. Conservez le certificat du ramoneur : après un feu de conduit, ce papier pèse lourd.
Ce qui expose la maison, ce qui la protège
Deux maisons identiques sur le papier ne présentent pas le même risque.
Fermetures et protections
Décrivez ce qui existe le jour de la souscription : porte d’entrée, serrure multipoints, volets, alarme. Service-public.fr rappelle que le contrat peut écarter un vol commis « en l’absence des moyens de protection exigés par votre contrat (porte blindée, alarme, volets) ». Déclarer une alarme encore à poser revient à signer une garantie qui ne jouera pas.
Inoccupation et situation
La durée d’absence pèse sur la garantie vol. Service-public.fr cite l’exemple d’une clause d’inhabitation qui exclut le vol commis au-delà de 90 jours consécutifs d’inoccupation. Une résidence secondaire se signale donc dès le questionnaire.
Pour l’exposition aux risques naturels, consultez le site public Géorisques. Son service « Connaître les risques près de chez moi » fonctionne à partir de votre adresse, et l’état des risques qu’il délivre gratuitement accompagne une vente ou une location. Zone inondable, mouvement de terrain ou isolement se déclarent tels quels.
Selon ABE Infoservice, le site d’information de la Banque de France, de l’ACPR et de l’AMF, vous disposez de 5 ans après l’approbation d’un plan de prévention des risques naturels pour réaliser les travaux qu’il préconise. Un chantier prescrit et jamais engagé fragilise la prise en charge.
Une activité professionnelle à domicile
Un bureau où vous recevez des clients, un atelier, un stock de marchandises au garage : ces usages sortent du cadre d’une simple habitation. Signalez-les, même à temps partiel. L’assureur adaptera le contrat ou vous orientera vers une couverture professionnelle.
Estimer la valeur du mobilier sans la deviner
Service-public.fr range l’estimation des biens à couvrir parmi les informations à fournir, et ce chiffre devient souvent le plafond de la garantie. Une valeur du mobilier sous-estimée plafonne l’indemnité. Surestimée, elle gonfle la cotisation sans rien rapporter, puisque l’indemnité suit le dommage prouvé.
L’inventaire pièce par pièce
Prenez une heure et faites le tour de la maison, placards ouverts :
- notez les meubles, l’électroménager et le matériel informatique ;
- ajoutez le linge, les vêtements, la vaisselle et les livres ;
- descendez au garage : outillage, vélos, matériel de jardin ;
- photographiez chaque pièce en plan large, puis les objets marquants ;
- rangez factures et bons de garantie hors de la maison.
Chiffrez ensuite le rachat de chaque catégorie aujourd’hui, puis additionnez. Le total devient votre estimation, et vos photos la justifient.
Objets de valeur : plafonds et justificatifs
Bijoux, œuvres d’art et tapisseries suivent un régime à part. D’après Service-public.fr, ces objets de valeur bénéficient souvent d’une couverture limitée, voire d’aucune garantie, ou restent soumis à un plafond et à des conditions de sécurité particulières. Déclarez-les séparément, facture, certificat ou estimation écrite à l’appui.
Même bien estimé, un objet sinistré subit encore la vétusté puis la franchise. Notre article sur la franchise d’assurance habitation détaille l’ordre de ces retenues.
Antécédents et vie du contrat
Le passé du risque compte autant que son présent.
Sinistres passés et résiliations
Service-public.fr range votre historique d’assurance et de sinistres parmi les informations à déclarer : sinistres d’une période donnée, éventuelle résiliation par un précédent assureur. Répondez sans trier, un dégât des eaux modeste compte autant qu’un incendie. Pour retrouver les dates, reprenez vos anciens échanges : un dossier de dégât des eaux déclaré à l’assureur laisse une référence de sinistre.
Les changements à signaler en cours de contrat
Le questionnaire signé n’est qu’un point de départ. En cours de contrat, toute aggravation du risque se déclare elle aussi : ABE Infoservice cite l’aménagement d’un garage, la construction d’une véranda et l’agrandissement du logement. La déclaration part par lettre recommandée ou par envoi recommandé électronique, dans les 15 jours à partir du moment où vous avez connaissance du changement.
L’assureur dispose alors de deux réponses, selon le même site :
- résilier le contrat, avec effet 10 jours après la notification ;
- proposer une nouvelle prime ; en cas de refus ou de silence de votre part pendant 30 jours, il peut résilier.
La même véranda appelle une démarche fiscale distincte, décrite dans notre article sur la taxe foncière et ses exonérations. Prévenir l’administration fiscale ne prévient pas votre assureur.
Erreur ou oubli : ce que prévoit le Code des assurances
La loi sépare nettement la mauvaise foi de l’erreur. Service-public.fr rattache la première à l’article L113-8 du Code des assurances, la seconde, qualifiée de fausse déclaration par négligence ou simple erreur, à l’article L113-9.
La fausse déclaration intentionnelle
Taire volontairement un risque ou maquiller une réponse expose à la nullité du contrat. Selon Service-public.fr, le juge peut déclarer le contrat sans effet : l’assureur n’indemnise pas et conserve la cotisation. La même fiche avertit qu’une fausse déclaration ou une omission « peut être considérée comme une escroquerie ».
L’omission de bonne foi
L’erreur sincère reste sanctionnée, mais autrement. Découverte avant tout sinistre, elle autorise l’assureur à maintenir le contrat moyennant une cotisation majorée, ou à le résilier : ABE Infoservice précise que la résiliation prend effet 10 jours après notification écrite, avec remboursement de la prime non courue.
Découverte après un sinistre, l’erreur entraîne une réduction proportionnelle de l’indemnité, calculée selon Service-public.fr « proportionnellement aux cotisations qui auraient dû être payées ».
Exemple : une maison déclarée avec cinq pièces principales en compte six depuis l’aménagement des combles. Après un incendie, l’assureur compare la cotisation payée à celle d’une maison de six pièces et réduit l’indemnité dans la même proportion. Personne n’a triché, la perte reste à votre charge.
Prochaine étape : remplir le formulaire maison en main
Remplissez le questionnaire chez vous, la définition des pièces sous les yeux, après un tour du terrain, du garage et des combles.
Gardez une copie datée de vos réponses et relisez les conditions particulières dès leur réception : toute ligne inexacte se corrige par écrit, avant le premier sinistre. Pour assurer sa maison dans la durée, notez à votre agenda chaque chantier prévu, avec un rappel pour écrire à l’assureur dans les 15 jours.