Franchise assurance habitation : montants, calcul et recours
Franchise assurance habitation : types de franchise, montant légal catastrophe naturelle, calcul de l'indemnité, remboursement par le tiers responsable et arbitrages.
La franchise d’assurance habitation est la part du sinistre qui reste à votre charge, déduite en dernier de l’indemnité versée. Son montant figure aux conditions particulières, garantie par garantie. Un seul cas échappe à toute négociation : la catastrophe naturelle, fixée par arrêté à 380 euros pour un logement.
Le montant qui reste sur votre relevé bancaire
Un dégât des eaux chiffré à 2 000 euros ne se transforme presque jamais en virement de 2 000 euros. Entre le devis du plombier et le décompte de la compagnie, trois retenues s’enchaînent, et la franchise ferme la marche.
L’ordre compte davantage que les montants pris isolément. L’assureur reconstitue d’abord la valeur de remplacement du bien endommagé, applique un coefficient de vétusté lié à son âge, vérifie ensuite le plafond de garantie souscrit, puis retire seulement à la fin votre reste à charge contractuel.
Prenez un ordinateur portable acheté 1 200 euros quatre ans plus tôt, volé après effraction. La valeur retenue tourne autour de 500 euros après vétusté. Une franchise de 300 euros ramène le chèque à 200 euros, soit un sixième du prix payé. Le contrat a pourtant parfaitement fonctionné.
Où se lit le vrai chiffre
Les conditions générales décrivent le mécanisme, les conditions particulières donnent le montant. Cette distinction évite beaucoup de discussions stériles au téléphone.
Ouvrez le tableau récapitulatif des garanties de votre contrat, colonne de droite. Vous y trouverez rarement un chiffre unique, mais une série de lignes distinctes :
- une franchise générale, applicable par défaut aux garanties dommages aux biens ;
- des franchises spécifiques pour le vol, le bris de glace ou les dommages électriques ;
- la franchise légale des catastrophes naturelles, reprise pour information ;
- parfois une franchise majorée pour un risque aggravé déclaré à la souscription.
Un contrat qui affiche « franchise : 150 euros » en gros caractères pratique donc peut-être 500 euros sur le vol. La comparaison honnête se fait ligne à ligne, jamais sur la valeur d’appel mise en avant dans le devis.
Le décompte d’indemnisation, document à réclamer
Ce document détaille chaque étape du calcul. Beaucoup d’assurés reçoivent le virement sans jamais le demander, puis contestent à l’aveugle.
Exigez-le systématiquement. Il fait apparaître la base retenue, le taux de vétusté appliqué, le plafond mobilisé et le montant de la franchise déduite. Sans lui, aucune réclamation argumentée n’est possible, et la prescription biennale de l’article L114-1 du Code des assurances continue de courir.
Quand la payez-vous concrètement ?
La question revient sans cesse, et la réponse dépend du circuit de règlement choisi par votre assureur. Dans la très grande majorité des dossiers, vous ne sortez aucun chèque : la somme est retenue sur l’indemnité, vous recevez simplement moins que le montant des dommages.
Le schéma s’inverse dès que la compagnie mandate elle-même l’entreprise de réparation. En gestion directe, l’assureur règle l’artisan pour la part garantie, et l’entreprise vous facture le solde correspondant à votre reste à charge. La facture arrive alors en fin de chantier, comme n’importe quel devis de particulier.
Un troisième cas concerne les sinistres en dessous du montant retenu. Rien n’est versé, rien n’est facturé, mais la déclaration reste utile : elle date l’événement, ouvre le dossier et préserve vos droits si des dommages consécutifs apparaissent après coup, sur une cloison qui sèche mal par exemple.
Retenez la règle de tri avant de décrocher votre téléphone :
- dommage nettement inférieur à la franchise, sans risque d’aggravation : la déclaration n’apporte rien financièrement ;
- dommage proche du seuil ou évolutif : déclarez, quitte à ne rien percevoir ;
- dommage impliquant un tiers, même modeste : déclarez toujours, le recours en dépend.
Absolue ou relative : deux logiques opposées
Le mot recouvre deux mécaniques qui n’ont rien de comparable. Les confondre conduit à des attentes fausses au moment du sinistre.
La franchise absolue, celle de presque tous les contrats
Elle se retranche de l’indemnité, quel que soit le montant du dommage. Un sinistre de 400 euros avec une franchise absolue de 150 euros donne 250 euros. Un sinistre de 120 euros ne donne rien du tout.
Trois formes circulent sur le marché français :
- fixe, exprimée en euros, la plus lisible ;
- proportionnelle, en pourcentage du dommage, souvent entre 5 et 10 % ;
- mixte, en pourcentage encadré par un minimum et un maximum en euros.
La forme mixte mérite un examen attentif. Une clause du type « 10 % du dommage, minimum 200 euros, maximum 1 500 euros » reste indolore sur un petit sinistre, puis fait grimper le reste à charge sur un incendie sérieux, au moment précis où votre trésorerie souffre.
La franchise relative, un seuil de déclenchement
Elle fonctionne à l’inverse. Sous le seuil, l’assureur ne verse rien. Au-dessus, il verse la totalité du dommage, sans rien retrancher.
Un contrat prévoyant une franchise relative de 300 euros indemnise 0 euro pour un dégât chiffré à 290 euros, et 1 000 euros pour un dégât chiffré à 1 000 euros. L’effet de seuil est brutal autour du montant pivot, ce qui explique sa raréfaction en multirisque habitation. Vous la croiserez surtout sur des garanties annexes.
La franchise en jours, réservée à certaines garanties
Elle ne s’exprime pas en euros mais en durée de carence. La garantie perte d’usage ou relogement ne joue parfois qu’à partir du troisième jour d’indisponibilité du logement.
Cette forme se lit rarement dans le tableau des garanties. Elle se cache dans le corps des conditions générales, au paragraphe de la garantie concernée, et sépare deux nuits d’hôtel remboursées de deux nuits à votre charge.
Catastrophe naturelle : le seul montant fixé par l’État
Ici, ni l’assureur ni l’assuré ne décident. L’article A125-1 du Code des assurances impose un montant uniforme sur tout le territoire, applicable dès qu’un arrêté interministériel reconnaît l’état de catastrophe naturelle.
Deux chiffres gouvernent les sinistres survenus depuis le 1er janvier 2023 :
- 380 euros par événement pour les biens à usage d’habitation, en cas d’inondation, de séisme, d’avalanche ou de coulée de boue ;
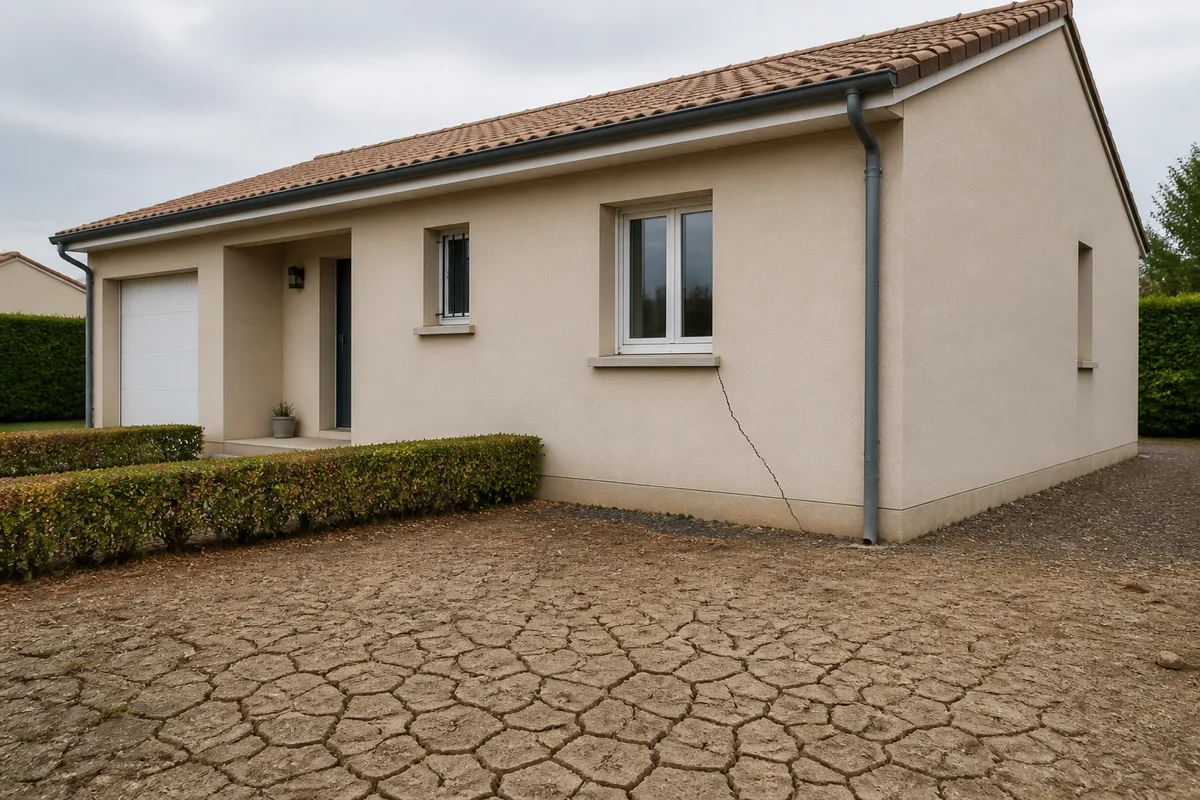
- 1 520 euros pour les dommages liés au retrait-gonflement des argiles, ces mouvements de terrain consécutifs à la sécheresse puis à la réhydratation des sols.
L’écart surprend chaque année les propriétaires de maisons fissurées. Ils découvrent au moment du sinistre que leur reste à charge dépasse quatre fois le montant courant, alors qu’aucune ligne de leur contrat ne le signalait clairement.
Un point technique a changé et reste mal connu. L’ancienne modulation, qui doublait puis triplait la franchise dans les communes dépourvues de plan de prévention des risques naturels après plusieurs arrêtés successifs, ne s’applique plus aux particuliers pour les sinistres survenus à compter du 1er janvier 2023. Elle subsiste uniquement pour les contrats des collectivités territoriales, sous le régime du décret n° 2025-613 du 1er juillet 2025.
Le financement du régime, lui, a été revu. Le taux de la surprime catastrophes naturelles prélevée sur les contrats dommages aux biens est passé de 12 à 20 % au 1er janvier 2025. Cette hausse se répercute sur votre cotisation d’habitation sans aucune contrepartie sur la franchise, qui reste inchangée.
Garantie par garantie, le montant bouge
Un contrat unique abrite en réalité une dizaine de franchises différentes. Les traiter comme un bloc homogène prépare des surprises très localisées.
Le dégât des eaux applique la franchise générale, avec une nuance issue de la convention IRSI que les sociétés adhérentes de France Assureurs appliquent entre elles depuis le 1er juin 2018. Sous 1 600 euros hors taxes de dommages par local, l’assureur gestionnaire indemnise seul, sans recours contre un tiers : votre reste à charge devient définitif. Les étapes complètes de la déclaration figurent dans notre dossier consacré aux démarches après un dégât des eaux.
Le vol pratique presque toujours une franchise majorée, doublée d’exigences de preuve : dépôt de plainte rapide, traces d’effraction, justificatifs d’achat pour les objets de valeur. Un cambriolage sans effraction visible, porte laissée ouverte, sort fréquemment du champ de la garantie, et la question du reste à charge ne se pose même plus.
Le bris de glace fonctionne à rebours de l’intuition commune. Sa franchise est souvent basse, parfois nulle, car le sinistre type coûte peu et s’instruit vite. Les dommages électriques suivent la logique inverse, avec un reste à charge élevé et un plafond serré par appareil.
La responsabilité civile vie privée échappe généralement à toute franchise. La raison tient en une phrase : l’indemnité va au tiers que vous avez lésé, pas à vous. Retenir une somme sur son versement reviendrait à lui faire supporter votre contrat, ce que l’article L112-6 du Code des assurances encadre strictement pour les assurances obligatoires.
Quand un tiers est responsable, la franchise revient
Beaucoup d’assurés croient la somme perdue d’avance. Elle ne l’est pas dès qu’un responsable identifié entre dans le dossier.
Le mécanisme du recours subrogatoire
L’article L121-12 du Code des assurances place l’assureur qui a payé dans vos droits contre le responsable du dommage. Il exerce ce recours pour son propre compte, à hauteur de ce qu’il a versé.
Votre franchise, elle, n’a pas été versée par lui : elle demeure votre préjudice personnel. Vous conservez donc le droit de la réclamer directement au responsable ou à son assureur, en parallèle du recours de votre compagnie. Formulez cette demande par écrit dès la déclaration, avec le montant exact et le décompte d’indemnisation en pièce jointe.
Le piège de la première tranche IRSI
La convention change la donne selon les seuils. Entre 1 600 et 5 000 euros hors taxes de dommages par local, une expertise pour compte commun intervient et le recours s’exerce contre l’assureur du responsable identifié, ce qui ouvre la voie au remboursement.
Sous 1 600 euros hors taxes, la convention supprime ce recours entre assureurs pour alléger la gestion. Votre compagnie n’ira donc rien chercher chez le voisin fautif. Rien ne vous empêche d’agir vous-même, mais vous portez seul la démarche, et beaucoup y renoncent faute de savoir que la porte reste ouverte.
Les garanties qui rachètent le reste à charge
Certains contrats intègrent une clause de remboursement de franchise lorsque la responsabilité d’un tiers est établie et son assureur identifié. La formulation exacte figure aux conditions générales, jamais dans la plaquette commerciale.
La protection juridique joue un rôle voisin. Elle finance la mise en demeure, l’expertise amiable contradictoire puis, le cas échéant, la procédure. Sur un litige de 300 euros, son intérêt tient moins au montant récupéré qu’au fait de ne pas abandonner par lassitude.
Le vrai arbitrage : franchise haute contre prime basse
Relever sa franchise fait baisser la cotisation. Le raisonnement s’arrête trop souvent à cette phrase, alors que le calcul se joue sur plusieurs années.
Posez le point mort. Une franchise portée de 150 à 400 euros contre 45 euros d’économie annuelle vous laisse 250 euros de plus à sortir le jour du sinistre, compensés en cinq ans et demi de cotisations. Le pari devient perdant dès le deuxième sinistre sur cette période.
Trois profils rendent la franchise haute cohérente :
- une épargne de précaution disponible immédiatement, sans crédit à mobiliser ;
- un logement récent, bien entretenu, hors zone inondable et sans historique de sinistre ;
- une déclaration rare par choix, les petits dommages étant assumés pour éviter la majoration au renouvellement.
Le profil inverse existe aussi. Un locataire d’un immeuble ancien aux colonnes montantes fatiguées déclarera plusieurs dégâts des eaux en dix ans, souvent sans en être responsable. Une franchise basse lui coûte davantage en cotisation et lui rapporte davantage en indemnités.
Le rachat de franchise et ses limites
Une option payante, proposée sous divers noms commerciaux, supprime le reste à charge sur certaines garanties. Elle se facture en supplément de prime, généralement quelques dizaines d’euros par an.
Lisez son périmètre avant de signer. Le rachat de franchise couvre rarement toutes les garanties, exclut presque systématiquement la franchise légale catastrophe naturelle, que nul contrat ne peut effacer, et comporte parfois un nombre maximal de sinistres rachetés par année d’assurance.
Les offres affichées sans franchise relèvent du même arbitrage, simplement intégré au tarif. Le reste à charge disparaît, la cotisation le compense. Les autres leviers de tarification, surface du logement, niveau de garanties, mode de paiement, se révèlent souvent plus efficaces : nos pistes pour réduire sa prime d’assurance habitation les détaillent une par une.
Vérifier, contester, changer
La franchise n’est ni un tabou ni une donnée figée. Elle se contrôle à trois moments précis, et chacun ouvre une marge de manœuvre différente.
À la souscription, exigez le montant garantie par garantie et faites-le écrire aux conditions particulières. Un conseiller qui annonce un chiffre au téléphone sans le reprendre au contrat vous laisse sans preuve le jour du sinistre.
À l’échéance annuelle, comparez l’avis d’échéance à celui de l’exercice précédent. Les revalorisations indexées passent souvent inaperçues, la franchise suivant parfois un indice du bâtiment sans courrier dédié. Une modification substantielle proposée par l’assureur reste refusable, contrat à l’appui.
Après un sinistre, contestez sur pièces et jamais de mémoire. Le décompte d’indemnisation, les conditions particulières en vigueur à la date du dommage et le rapport d’expertise forment un dossier suffisant pour saisir le service réclamations, puis le médiateur de l’assurance si le désaccord persiste. L’article L114-1 fixe la limite : deux ans à compter de l’événement qui donne naissance à l’action.
Changer d’assureur reste l’arme finale. La loi n° 2014-344 du 17 mars 2014, dite loi Hamon, autorise la résiliation à tout moment après un an de contrat, sans frais ni justification, le nouvel assureur se chargeant des formalités. Les écarts de franchise entre contrats du marché justifient à eux seuls un tour d’horizon, comme le montre notre comparatif des assurances habitation pour locataires.
Prochaine étape : ressortez vos conditions particulières, relevez les franchises ligne à ligne, puis confrontez-les à votre épargne disponible. Un quart d’heure suffit à savoir si votre contrat vous protège vraiment le jour où le plafond cède.